
주식종합토론


반도체 초정밀 환경제어 장비 전문기업 멜콘이 미국 메모리반도체 기업 마이크론을 대상으로 진행한 장비 평가를 완료하고 양산용 장비 공급을 추진하고 있다. 기존 삼성전자와 SK하이닉스 중심의 고객 기반을 해외 반도체 제조사로 확대하는 가운데, 올해 4분기부터 신규 발주가 가시화될 수 있다는 기대가 나온다.
10월28일 업계에 따르면 멜콘은 마이크론을 대상으로 초정밀 온·습도 제어장비(THC)의 성능평가를 마치고 양산용 장비 공급을 조율하고 있다. 멜콘은 공식 홈페이지 기업 연혁에도 올해 마이크론 THC 평가 완료 사실을 명시했다.앞서 멜콘은 지난 9월 기업공개(IPO) 과정에서 마이크론의 장비 평가가 완료됐으며, 이르면 올해 4분기에서 늦어도 내년 1분기까지 발주 및 공급이 이뤄질 것으로 예상한다고 밝힌 바 있다. 현재 실제 발주 여부나 공급계약 체결 규모는 확인되지 않았지만, 고객사 평가를 마쳤다는 점에서 향후 양산 공급으로 이어질 가능성이 주목된다.멜콘의 주력 제품인 THC는 반도체 포토공정에서 온도와 습도를 정밀하게 제어하는 장비다. 반도체 회로가 미세화될수록 공정 환경의 작은 변화도 수율과 품질에 영향을 미칠 수 있어 초정밀 환경제어 기술의 중요성이 높아지고 있다.특히 멜콘의 THC는 글로벌 반도체 장비업체 도쿄일렉트론(TEL)의 도포·현상장비인 트랙(Track)에 연동된다. 회사에 따르면 최근 3년간 국내 THC 시장점유율은 약 71%로, 지난해 극자외선(EUV) 등 선단공정 분야에서는 국내 시장점유율 100%를 기록했다.멜콘은 이 같은 기술력을 기반으로 삼성전자와 SK하이닉스에 장기간 장비를 공급해 왔다. 2004년 SK하이닉스, 2006년 삼성전자 협력업체로 각각 등록된 이후 반도체 공정용 환경제어 장비를 공급하며 사업 기반을 확보했다.마이크론 공급 확대가 주목받는 이유는 기존 국내 고객사에 집중된 매출 구조를 다변화할 수 있기 때문이다. 올해 상반기 기준 삼성전자와 SK하이닉스가 멜콘 전체 매출에서 차지하는 비중은 약 81.9%에 달한다. 마이크론향 양산용 장비 발주가 본격화될 경우 해외 매출 확대와 함께 특정 고객사에 대한 의존도를 낮추는 계기가 될 것으로 예상된다.멜콘은 마이크론 공급 확대에 대비해 대만 지사를 비롯한 해외 서비스 거점도 활용할 계획이다. 해외 반도체 생산라인에 장비를 공급하기 위해서는 제품 성능뿐 아니라 현지 설치와 유지보수, 고객사 요구에 대응할 수 있는 기술지원 체계가 중요한 만큼 관련 인프라 확보에도 나서고 있다.네덜란드 반도체 노광장비 기업 ASML과의 사업 확대도 추진 중이다. 멜콘은 지난해 ASML의 적격 공급업체로 등록됐으며, 초정밀 정제 제어시스템(XPS)을 통해 글로벌 노광장비 공급망에 진입했다.XPS는 반도체 노광공정에서 장비 내부의 오염을 방지하고 초고순도 환경을 유지하는 역할을 한다. 회사는 올해 XPS 64대를 수주했다고 지난 9월 밝힌 바 있으며, 상장을 통해 확보한 자금을 생산능력 확대와 차세대 장비 개발에 투입할 계획이다.해외 고객사 확보도 병행하고 있다. 멜콘은 지난해 대만 TSMC의 공급업체 등록을 완료했으며, 평가용 장비 선정 이후 실제 장비 평가를 위한 협의를 진행하고 있다. 마이크론에 이어 TSMC에서도 양산 공급이 성사될 경우 글로벌 반도체 제조사를 대상으로 한 사업 확대에 속도가 붙을 전망이다.멜콘은 기존 포토공정 중심의 사업을 반도체 후공정으로 확대하기 위해 하이브리드 본더용 THC와 반도체 검사장비용 프로버 칠러 개발도 추진하고 있다. 고대역폭메모리(HBM)를 비롯한 첨단 패키징 분야에서 정밀한 온도제어 기술의 중요성이 커지고 있다는 점을 고려한 사업 다각화 전략이다.지난 15일 코스닥시장에 상장한 멜콘은 확보한공모자금을 바탕으로 생산설비 확충과 연구개발 투자를 추진하고 있다. 마이크론 장비 평가 완료를 계기로 해외 반도체 제조사에 대한 양산 공급을 확대하고, ASML을 비롯한 글로벌 장비업체와의 거래 기반도 강화한다는 방침이다.
작년 연결기준 매출액은 418.33억으로 전년대비 66.47% 증가.영업이익은 36.50억으로 40.73% 감소. 당기순이익은 43.66억으로 2.74% 감소.
반도체 핵심 공정인 포토 공정 장비의 환경을 제어하는 솔루션을 개발, 제조하여 납품하고 설치하는 사업을 영위하는 업체. 주요 제품으로 초정밀 온습도 제어장비(THC-Temperature Humidity ControlSystem), 초정밀 정제제어시스템(XPS-Extreme Purifier System) 등이 있음.
최대주주는 에스에이치산하홀딩스 외(64.31%).
2024년 연결기준 매출액은 251.30억으로 전년대비 10.03% 감소. 영업이익은 61.58억으로 1458.99% 증가. 당기순이익은 44.99억으로 57.69% 증가.
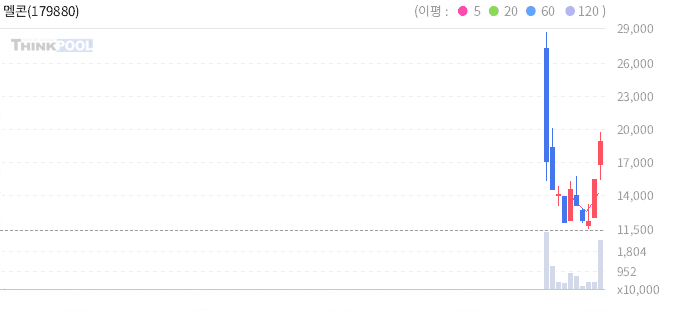
올 10월15일 상장, 당일 28800원에서 고점을 찍고 밀렸으나 26일 11550원에서 최저점을 찍은 후 점차 저점과 고점을 높혀오는 중으로, 이제부턴 밀릴때마다 물량 모아둘 기회로 보여집니다.
손절점은 17850원으로 보시고 최대한 저점을 노리시면 되겠습니다. 18600원 전후면 무난해 보이며 분할매수도 고려해 볼수 있겠습니다.목표가는 1차로 20500원 부근에서 한번 차익실현을 고려해 보시고 이후 눌릴시 지지되는 저점에서 재공략 하시면 되겠습니다. 2차는 22600원 이상을 기대 합니다.
감사합니다.
