
주식종합토론


AI 인프라 기업 엘리스가 호남권에 모듈형 AI 데이터센터를 짓는 데 최대 3300억원을 쓰기로 했다. 투자 규모가 회사 자기자본을 넘어서는 만큼 지난 20일 코스닥 상장으로 확보한 공모자금만으로는 재원이 부족해, 상당 부분을 차입 등 외부 조달에 기대야 하는 상황이다.
엘리스는 10월22일 이사회를 열고 호남권 AI PMDC(이동식 모듈형 데이터센터) 기반시설과 GPU 등 AI 인프라 구축을 위한 신규 시설투자를 의결했다고 공시했다. 투자 목적은 고객 수요 대응이다. 투자 금액 3300억원은 상장 이후 기준 자기자본 약 2894억원의 114.0%에 해당한다. 투자 기간은 다음 달 2일부터 내년 6월 30일까지로 잡혔다.
공시된 금액은 실제 집행이 확정된 액수가 아니다. 회사는 물가와 환율 변동을 감안해 예상 투자액의 약 110% 수준으로 승인 한도를 설정했다고 밝혔다. 이를 역산하면 실제 예상 투자액은 3000억원 안팎이다. 집행 금액과 종료일 모두 경영 환경에 따라 달라질 수 있다.
이번 결정은 상장 준비 과정에서 밝힌 계획을 구체화한 것이다. 엘리스는 지난달 기자간담회에서 공모자금을 비수도권 권역별 데이터센터 구축에 쓰겠다며 호남권 40MW 규모 센터 계획을 내놨다. 전력 수전 여력이 남아 있는 지역을 우선 거점으로 삼겠다는 구상이었다.
재원 구조를 보면 공모자금과 투자 규모 사이에 차이가 크다. 엘리스가 이번 공모로 손에 쥔 순수입금은 약 2009억원이며, 이마저도 수도권과 호남권 데이터센터에 나눠 투입할 계획이다. 회사는 공모자금을 데이터센터 건물과 전력·냉각 등 기반시설에 우선 쓰고, 가격이 큰 GPU 서버는 영업현금흐름과 금융기관차입, 장비금융을 활용해 사들인다는 방침이다.
문제는 현금 창출력이 아직 설비투자 속도를 따라가지 못한다는 점이다. 올해 상반기 엘리스의 영업활동현금흐름은 67억원이었지만 유형자산 취득에는 413억원을 썼다. 버는 돈보다 설비에 들어간 돈이 6배 이상 많았다. 상반기 말 유동비율은 52.3%로 단기 재무 여력도 넉넉하지 않다. 증권가에서는 데이터센터와 GPU 투자가 늘면서 감가상각비와 전력비 같은 고정비 부담이 커졌고, 추가 자금이 필요할 경우 차입이나 유상증자가 뒤따를 수 있다는 분석이 나온다.
실적 자체는 빠르게 늘고 있다. 엘리스의 올해 상반기 매출은 344억원, 영업이익은 103억원이다. 2023년 전체 매출의 7%에 불과했던 클라우드 비중은 올해 상반기 76%까지 올라 교육 플랫폼 기업에서 AI 인프라 기업으로 사업 구조가 바뀌었다. 지난 6월에는 네이버클라우드, 삼성SDS와 함께 정부의 GPU 확보·구축·운용 지원 사업자로 선정돼 엔비디아 B300 GPU 2560장을 구축하고 있다.
다만 매출이 공공 부문에 몰려 있는 점은 한계로 꼽힌다. 상반기 정보통신산업진흥원 한 곳에서 나온 매출이 약 225억원으로 전체의 65.6%를 차지했다. 대규모 신규 설비가 제값을 하려면 민간 고객 확보가 뒤따라야 한다는 지적이 나오는 이유다. 회사는 공급 과잉 우려에 대해 실제 고객 수요를 확인한 뒤 센터를 짓는 방식으로 대응하고 있으며, 신규 고객들과 3~5년 단위 장기 계약을 협의하고 있다고 설명해 왔다.
주가는 상장 직후 크게 흔들렸다. 엘리스는 공모가 9만500원으로 상장했지만 첫날 32% 넘게 떨어진 6만1500원에 거래를 마쳤다. 미국 AI 클라우드 기업들의 설비투자와 자금조달 부담에 대한 우려가 커진 시점과 겹치면서 해외 주요 매체도 엘리스의 상장 성적을 다뤘다. 이후 이틀 연속 오르며 22일 공모가를 회복했고 시가총액도 1조원 선을 되찾았다. 프리IPO 투자자 지분이 41%에 이르고 상장 1개월 뒤부터 순차적으로 보호예수가 풀린다는 점은 향후 수급 변수로 남아 있다.
작년 연결기준 매출액은 395.13억으로 전년대비 13.94% 증가. 영업이익은 51.82억으로 37.55% 감소. 당기순이익은 156.66억으로 134.35% 증가.
AX(교육 및 AX 프로젝트) 및 AI 클라우드 사업 등을 영위하는 AI 풀스택 기업.
AX사업은 기업/공공기관/교육기관이 AI를 단순히 학습하는 데 그치지 않고, 실제 업무와산업 현장에 적용 가능한 AI 활용 역량과 실행 과제를 확보하도록 지원하는 사업으로, 프로젝트 기반 학습(PBL), 직무·산업별 맞춤형 커리큘럼, AI 실습 환경, 역량 진단 및 평가, 생성형 AI 도구, AI 모델 활용 환경을 통합 제공. AI 클라우드 사업은 기업, 공공기관, 연구기관 및 교육기관이 AI 모델을 개발·학습·배포·운영하는 데 필요한 고성능 인프라와 플랫폼을 통합 제공하는 사업으로, 자체 개발한 모듈형 AI 데이터센터인 AI PMDC, AI 전용 클라우드 인프라 운영 플랫폼인 ECI(EliceCloud Infrastructure), AI 개발 환경인 RunBox, 데이터 저장·관리 플랫폼인 데이터허브, AI 모델 배포 서비스인 ML API를 기반으로 고객의 AI 활용 전 과정을 지원 중.
최대주주는 김재원 외(37.09%), 주요주주는 Altos Korea Opportunity Fund 3, L.P.(19.49%), 한국산업은행(5.21%).
2024년 연결기준 매출액은 346.78억으로 전년대비 7.14% 증가. 영업이익은 82.98억으로 37.35% 감소. 당기순이익은 66.85억으로 19561.76% 증가.
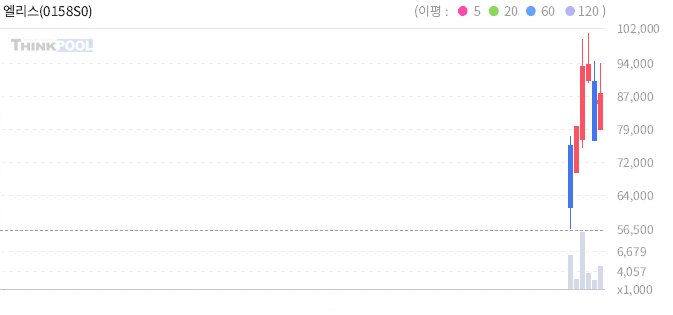
10월2일 상장, 당일 56500원에서 저점을 찍은 후 10월23일 101300원에서 고점을 찍고 밀렸으나 26일 74700원에서 저점을 찍고 저점을 높히는 중으로, 이제부턴 밀릴때마다 물량 모아둘 기회로 보여집니다.
손절점은 84300원으로 보시고 최대한 저점을 노리시면 되겠습니다. 87800원 전후면 무난해 보이며 분할매수도 고려해 볼수 있겠습니다.목표가는 1차로 96600원 부근에서 한번 차익실현을 고려해 보시고 이후 눌릴시 지지되는 저점에서 재공략 하시면 되겠습니다. 2차는 106300원 이상을 기대 합니다.
감사합니다.
