주식종합토론


DS투자증권은 9월11일 반도체 공장 내 웨이퍼 이송용 클린컨베이어시스템과 질소퍼지시스템을 공급하는 세미티에스에 대해 반도체 생산성 개선 수요와 전방 업체들의 증설에 힘입어 수주가 확대될 것으로 전망했다. 특히 기존 반도체 공장(Fab)에 추가 적용할 수 있는 질소퍼지시스템이 내년부터 실적 성장에 기여할 것으로 내다봤다. 세미티에스는 반도체 전공정 팹에서 웨이퍼 이송 박스인 FOUP(Front Opening Unified Pod)의 물류를 최적화하는 클린컨베이어시스템과 FOUP 내부에 질소를 주입해 웨이퍼의 산화를 방지하는 질소퍼지시스템을 공급한다.조대형 DS투자증권 연구원은 "세미티에스 시스템의 가장 큰 장점은 기존 팹에도 추가 적용이 가능하다는 점"이라며 "확실한 장점을 바탕으로 고객사 논의가 빠르게 확대되는 중인 것으로 파악되며 2027년부터 본격적인 실적 기여가 기대된다"고 분석했다.
반도체 공장에서는 일반적으로 FOUP을 천장에 설치된 레일과 OHT(Overhead Hoist Transport)를 이용해 이동시킨다. 다만 OHT만 사용할 경우 특정 구간에서 물류 병목이 발생할 수 있다. 세미티에스의 클린컨베이어시스템을 함께 적용하면 병목 구간을 줄여 OHT 단독 사용 대비 3배 높은 반송량을 확보할 수 있다는 설명이다.설치 위치와 운영 측면에서도 차이가 있다. 보고서에 따르면 OHT는 천장에 설치돼 경로 변경이 어렵고 간헐적인 작동 정지가 발생할 수 있는 반면 세미티에스의 시스템은 바닥과 천장에 모두 설치할 수 있다. 경로 변경이 가능하고 유지보수도 상대적으로 용이하다.질소퍼지시스템은 FOUP 내부에 질소를 주입해 산소 농도와 습도를 낮추는 장비다. 웨이퍼 산화를 막아 수율을 높이는 역할을 한다. 신규 팹뿐 아니라 생산성 향상이 필요한 기존 팹을 대상으로도 도입 논의가 확대되고 있다는 게 DS투자증권의 설명이다.특히 기존 설비를 대규모로 교체하지 않고도 적용할 수 있다는 점이 강점으로 꼽혔다. 세미티에스는 기존 설비의 교체나 별도의 배관삽입 대신 'S-Plate'를 추가하는 방식으로 질소를 주입한다. 고객사 팹에 설치된 OHB(Overhead Buffer·천장형 임시보관장치)나 로드포트를 새 제품으로 교체하거나 개조하지 않고 질소 주입 기능을 추가할 수 있다.조 연구원은 "기존 OHB나 로드포트를 새 제품으로 교체 또는 개조하지 않고 질소 주입 기능을 추가할 수 있어 워런티 파괴 없이 설치 시간을 75% 절감할 수 있다"고 설명했다.클린컨베이어시스템은 올해 하반기부터 기존 수주 물량의 매출 인식이 이어질 전망이다. 3분기 매출액은 124억원으로 전년 동기 대비 514.0% 증가하고 영업이익은 43억원으로 흑자전환할 것으로 예상했다. 영업이익률은 35.0%로 추정했다. 4분기에는 매출액 46억원, 영업이익 9억원을 전망했다. 이에 따라 올해 연간 매출액은 322억원으로 전년 대비 40.1%, 영업이익은 93억원으로 45.8% 증가할 것으로 예상했다. 영업이익률은 29.0% 수준이다.
최근 글로벌 고객사 수주가 늘어나고 있다는 점도 성장 요인으로 꼽았다. DS투자증권은 최근 110억원 규모의 수주를 포함해 해외 기업들과의 수주가 증가하고 있다고 설명했다. 반도체 팹 초기 라인에 장비를 공급한 뒤 추가 생산라인 구축 과정에서 후속 수주로 이어질 가능성도 있다고 봤다.내년에는 질소퍼지시스템의 매출 기여가 더해지면서 성장 폭이 확대될 것으로 예상했다. DS투자증권은 세미티에스의 2027년 매출액을 487억원으로 올해보다 51.4% 증가하고 영업이익은 141억원으로 51.1% 늘어날 것으로 전망했다. 영업이익률은 올해와 같은 29.0% 수준으로 추정했다.보고서에 따르면 글로벌 반도체 자동물류시스템(AMHS) 시장은 2023년 34억달러에서 2032년 52억달러 규모로 성장할 것으로 전망됐다. 이 가운데 컨베이어 시스템 시장은 2024년 약 12억달러에서 2032년 약 18억달러로 확대될 것으로 예상됐다.질소퍼지시스템 시장은 2025년 15억달러에서 2033년 27억2100만달러 규모로 성장할 것으로 전망됐다. 반도체 미세공정 확대와 함께 웨이퍼 환경 관리 및 기존 팹의 생산성 개선 필요성이 높아지면서 관련 장비 수요가 증가할 것이란 분석이다.조 연구원은 "전방 산업의 증설 사이클 및 생산성 개선 수요와 맞물리며 클린컨베이어시스템의 수주 논의가 빠르게 증가하는 추세"라며 "최근 110억원 규모의 수주를 포함해 글로벌 기업들의 수주도 증가하고 있으며 팹 초기 라인 구축 이후 추가생산라인으로 후속 수주가 이어질 가능성도 높다"고 말했다.
글로벌 반도체 AMHS(자동 물류 반송 시스템) 통합 솔루션 기업 세미티에스(0017J0)가 최근 글로벌 반도체 팹 대상 110억원 규모의 전공정 클린컨베이어시스템 수주를 확보한 데 이어, ‘SEMICON Taiwan 2026’ 참가를 통해 해외시장 공략을 강화한다.세미티에스는 오는 9월 2일부터 4일까지 대만 타이베이에서 열리는 ‘SEMICON Taiwan 2026’에 현지 협력업체와 함께 참가한다고 9월1일 밝혔다. 이번 전시회에서 반도체 전공정 물류 자동화를 위한 클린컨베이어시스템(Clean Conveyor System)과 FOUP 내부 환경을 관리하는 질소퍼지시스템(N₂ Purge System) 등 주요 솔루션을 선보일 예정이다.세미티에스는 최근 글로벌 반도체 팹 신규 고객사로부터 약 110억원 규모의 전공정 클린컨베이어시스템을 수주하며 해외 시장 내 공급 레퍼런스를 확보했다. 회사는 이번 수주를 기반으로 고객사의 추가 라인 구축 및 후속 프로젝트 수주 기회를 확대해 나갈 계획이다.특히 이번 SEMICON Taiwan 참가를 통해 글로벌 반도체 제조사와의 접점을 확대하고, 대만을 비롯한 주요 반도체 시장에서 신규 고객 발굴에 나선다. 클린컨베이어시스템과 함께질소퍼지시스템의 사업화도 추진하며 제품 포트폴리오 확대를 통한 해외 매출 기반 강화에 나설 방침이다.세미티에스 관계자는 “SEMICON Taiwan 참가를 통해 글로벌 고객사와의 협력 기회를 확대하고, 클린컨베이어시스템과 질소퍼지시스템을 중심으로 신규 프로젝트 발굴을 이어갈 것”이라며 “글로벌 반도체 시장에서 경쟁력을 높이고 해외사업 성장을 가속화하겠다”고 말했다.
세미티에스가 글로벌 반도체 팹을 대상으로 공급 확대에 속도를 내고 있다. SK하이닉스와 중국 CXMT(창신메모리) 등 주요 메모리 반도체 기업을 고객사로 확보한 가운데, 클린컨베이어와 질소퍼지 시스템을 앞세워 국내외 반도체 생산라인 공급 확대를 추진하고 있다.
8월20일 세미티에스에 따르면 현재 글로벌 반도체 팹을 대상으로 클린컨베이어와 질소퍼지 시스템 공급을 위한 논의를 진행하고 있다. 또한 세계 최초 비개조형 질소퍼지 시스템(S-Plate)은 일본 고객사를 대상으로 품질 테스트(퀄리티 테스트)를 진행 중이며, 국내외 반도체 팹과도 공급 협의를 이어가고 있다.세미티에스 관계자는 "영업적인 부분이어서 구체적인 고객사나 프로젝트를 말씀드리기는 어렵다"며 "글로벌 팹을 대상으로 전반적인 공급 논의를 진행하고 있는 것으로 알고 있다"고 말했다.비개조형 질소 퍼지 시스템(S-Plate)은 기존 반도체 생산라인을 개조하지 않고 설치할 수 있는 질소퍼지 시스템으로, 반도체 웨이퍼 이송 과정에서 산화와 오염을 최소화할 수 있도록 설계된 것이 특징이다. 회사는 일본 고객사를 대상으로 진행 중인 품질 테스트 결과를 바탕으로 양산 공급과 신규 수주를 추진할 계획이다.이와 함께 세미티에스는 글로벌 메모리 반도체 투자 확대에 맞춰 클린컨베이어와 질소퍼지 시스템의 고객사 다변화에도 속도를 내고 있다. 기존 고객사를 기반으로 국내외 반도체 팹을 대상으로 공급 기회를 확대하며 글로벌 시장 공략을 이어간다는 방침이다.세미티에스 관계자는 "일본 퀄리티 테스트는 현재 진행 중인 단계"라며 "양산이나 수주 여부는 테스트 결과 이후 결정될 예정"이라고 말했다. 이어 "국내와 글로벌 팹을 대상으로도 공급 논의를 지속하고 있다"고 덧붙였다.
올 2분기 연결기준 매출액은 24.94억으로 전년동기대비 79.57% 감소. 영업이익은 4.14억 적자로 59.61억에서 적자전환. 당기순이익은 174.97억 적자로 43.71억에서 적자전환.
올 상반기 연결기준 매출액은 151.91억으로 전년동기대비 13.33% 감소.영업이익은 40.44억으로 42.24% 감소. 당기순이익은 120.82억 적자로 55.64억에서 적자전환.
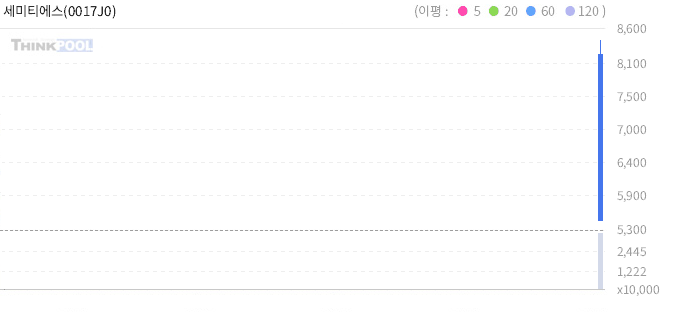
세미티에스(0017J0)가 장초 18%대 급등 중이다.
6월15일 엠피닥터에 따르면 세미티에스는 오전 9시 21분 기준 전 거래일 대비 18.49% 오른 5970원에 거래되고 있다.
지난해 대비 실적이 급증했다는 소식에 매수세가 몰리고 있는 것으로 풀이된다. 세미티에서는 전 거래일 상한가에 진입한 데 이어 이날도 급등세를 이어가고 있다.
세미티에스는 반도체 제조 공정의 핵심인 온·습도 제어장치를 개발·제조하는 반도체 장비 전문 기업이다. 지난 10일 NH스팩29호와 합병 상장해 코스닥에 입성했다.
세미티에스는 연결기준 올해 1분기 매출액 127억원, 영업이익 45억원을 기록했다고 지난 12일 공시했다. 매출액은 지난해 동기 대비 130% 증가, 영업이익은 328% 증가했다.
세미티에스는 자율주행 기반 ‘3세대 공중 이송 로봇’(AMR) 상용화에 속도를 낸다는 계획이다. 반도체 외 이차전지, 바이오 등 첨단 산업 분야로 적용 영역을 확대하며 성장 기반을 다변화한다는 전략이다.
글로벌 반도체 AMHS(자동 물류 반송 시스템) 통합 솔루션 기업 세미티에스(0017J0)가 올해 1분기 연결 기준 매출액 127억 원, 영업익 45억 원을 기록하며 견조한 성장세를 이어갔다고 6월12일 밝혔다.
주식회사 세미티에스는 반도체 제조 공정의 핵심인 온,습도 제어장치를 개발,제조하는 반도체 장비 전문 기업이다. 초정밀 온도 제어 기술력을 바탕으로 국내외 주요 반도체 소자 및 장비 기업에 제품을 공급하며 글로벌 시장에서 입지를 넓혀가고 있다.
세미티에스의 올해 1분기 매출액은 전년 동기 대비 130% 증가했으며, 영업익은 328% 늘어났다. 특히 고부가가치 솔루션 중심의 사업 구조와 안정적인 수주 기반을 바탕으로 30%대의 높은 영업이익률을 기록하며 수익성 측면에서도 양호한 흐름을 보였다.
세미티에스는 반도체 제조공정 내 물류 이송 효율을 높이는 AMHS 분야에서 자체 기술력을 기반으로 사업을 확대해 왔다. 회사는 수주잔고 확보로 인해 남은 2026년 실적 가시성도 높다는 설명이다.
상장 이후에는 확보된 자금을 바탕으로 자율주행 기반의 ‘3세대 공중 이송 로봇(AMR)’ 상용화에 속도를 낼 계획이다. 이와 함께 반도체를 넘어 이차전지, 바이오 등 첨단 산업 분야로 적용 영역을 확대하며 성장 기반을 다변화한다는 전략이다.
민남홍 세미티에스 대표는 “1분기 실적은 세미티에스의 기술력과 사업 경쟁력이 실제 수익성으로 이어지고 있음을 보여주는 결과”라며 “코스닥 상장을 계기로 글로벌 반도체 및 첨단 산업 물류 시장에서 경쟁력을 강화하고, AMHS 토탈 솔루션 기업으로 도약해 나가겠다”고 말했다.
반도체 공장 자동화 장비 전문기업 세미티에스가 NH스팩29호와의 합병을 통해 코스닥 시장에 입성했다고 6월10일 밝혔다.
2014년 설립된 세미티에스는 반도체 전공정 내 웨이퍼 이송 자동화 장비를 개발·생산한다. 주력 제품인 클린 컨베이어 시스템은 반도체 생산라인에서 웨이퍼가 이동하는 과정의 청정도와 안정성을 높이는 장비다. 회사는 개발부터 생산, 설치 이후 유지보수까지 전 과정을 자체적으로 수행하고 있다.회사에 따르면 최근 웨이퍼의 산화와 오염을 줄이는 질소 퍼지 시스템(SP4, N2LPR)을 출시했다. 기존 장비 경쟁력과 신규 제품을 기반으로 반도체 공장 자동화 시장에서 입지를 강화할 계획이다.
세미티에스는 상장 자금을 활용해 반도체 전공정에 적용 가능한 지능형 물류 로봇 개발에 나설 계획이다. 해당 로봇은 기존 천장형 웨이퍼 이송 시스템을 대체할 수 있는 차세대 솔루션으로, 핵심 소프트웨어 구조는 이미 확보한 상태다.세미티에스 관계자는 "반도체 공장이 고도화될수록 웨이퍼 이송 자동화와 오염 제어 기술의 중요성은 더욱 커지고 있다"며 "상장을 통해 확보한 자금을 기반으로 기존 제품 경쟁력을 강화하고, 차세대 지능형 물류 로봇 개발을 통해 반도체 공장 자동화 시장에서 성장 기반을 확대해 나가겠다"고 밝혔다.한편 이번 합병에서 상장주식 수는 3013만6623주이며, 합병가액은 4512원, 상장기준가격은 7760원이다.
올 1분기 연결기준 매출액은 126.97억으로 전년동기대비 138.67% 증가. 영업이익은 44.58억으로 328.65% 증가. 당기순이익은 54.15억으로 353.90% 증가.
작년 연결기준 매출액은 229.65억으로 전년대비 10.37% 증가. 영업이익은 63.93억으로 8.34% 증가. 당기순이익은 68.55억으로 6.52% 감소.
엔에이치스팩29호와의 스팩소멸 합병으로 상장된 업체. 특수목적용 기계 제조업체로, 반도체 물류 자동화시스템(AMHS, Automated Material Handling System) 분야 중에서도 클린컨베이어시스템(Clean Conveyor System) 및 질소퍼지시스템(N₂ Purge System)을 전문적으로 개발, 생산 및 운영 용역을 공급. 글로벌 시장에서 전(前)공정(Front-End Process) Fab 환경에 적용 가능한 클린컨베이어시스템을 성공적으로 상업화한 소수의 기업 중 하나임.
최대주주는 민남홍(50.77%).
2004년 연결기준 매출액은 208.08억으로 124.44% 증가. 영업이익은 59.01억으로 65.16억 적자에서 흑자전환. 당기순이익은 73.33억으로 67.71억 적자에서 흑자전환.
올 6월10일 상장, 당일 8430원에서 고점을 찍고 밀렸으나 7월29일 2260원에서 최저점을 찍은 모습입니다. 이후 등락을 보이는 가운데 점차 저점과 고점을 높혀오는 모습에서 10월14일 3835원에서 고점을 찍고 밀렸으나 20일 2995원에서 저점을 찍고 저점을 높히는 중으로, 이제부턴 눌릴때마다 물량 모아둘 기회로 보여집니다.
손절점은 3050원으로 보시고 최대한 저점을 노리시면 되겠습니다. 3180원 전후면 무난해 보이며 분할매수도 고려해 볼수 있겠습니다.목표가는 1차로 3500원 부근에서 한번 차익실현을 고려해 보시고 이후 눌릴시 지지되는 저점에서 재공략 하시면 되겠습니다. 2차는 3850원 이상을 기대 합니다.
감사합니다.